Vakantiewoning financieren zonder spaargeld: zo kan het
Vakantiewoning financieren zonder ton spaargeld? Over de recreatiehypotheek, verkopersfinanciering en familielening, met mijn eigen 0-euro-voorbeeld.
Door Kirsten Bothoff · Chef Chalet
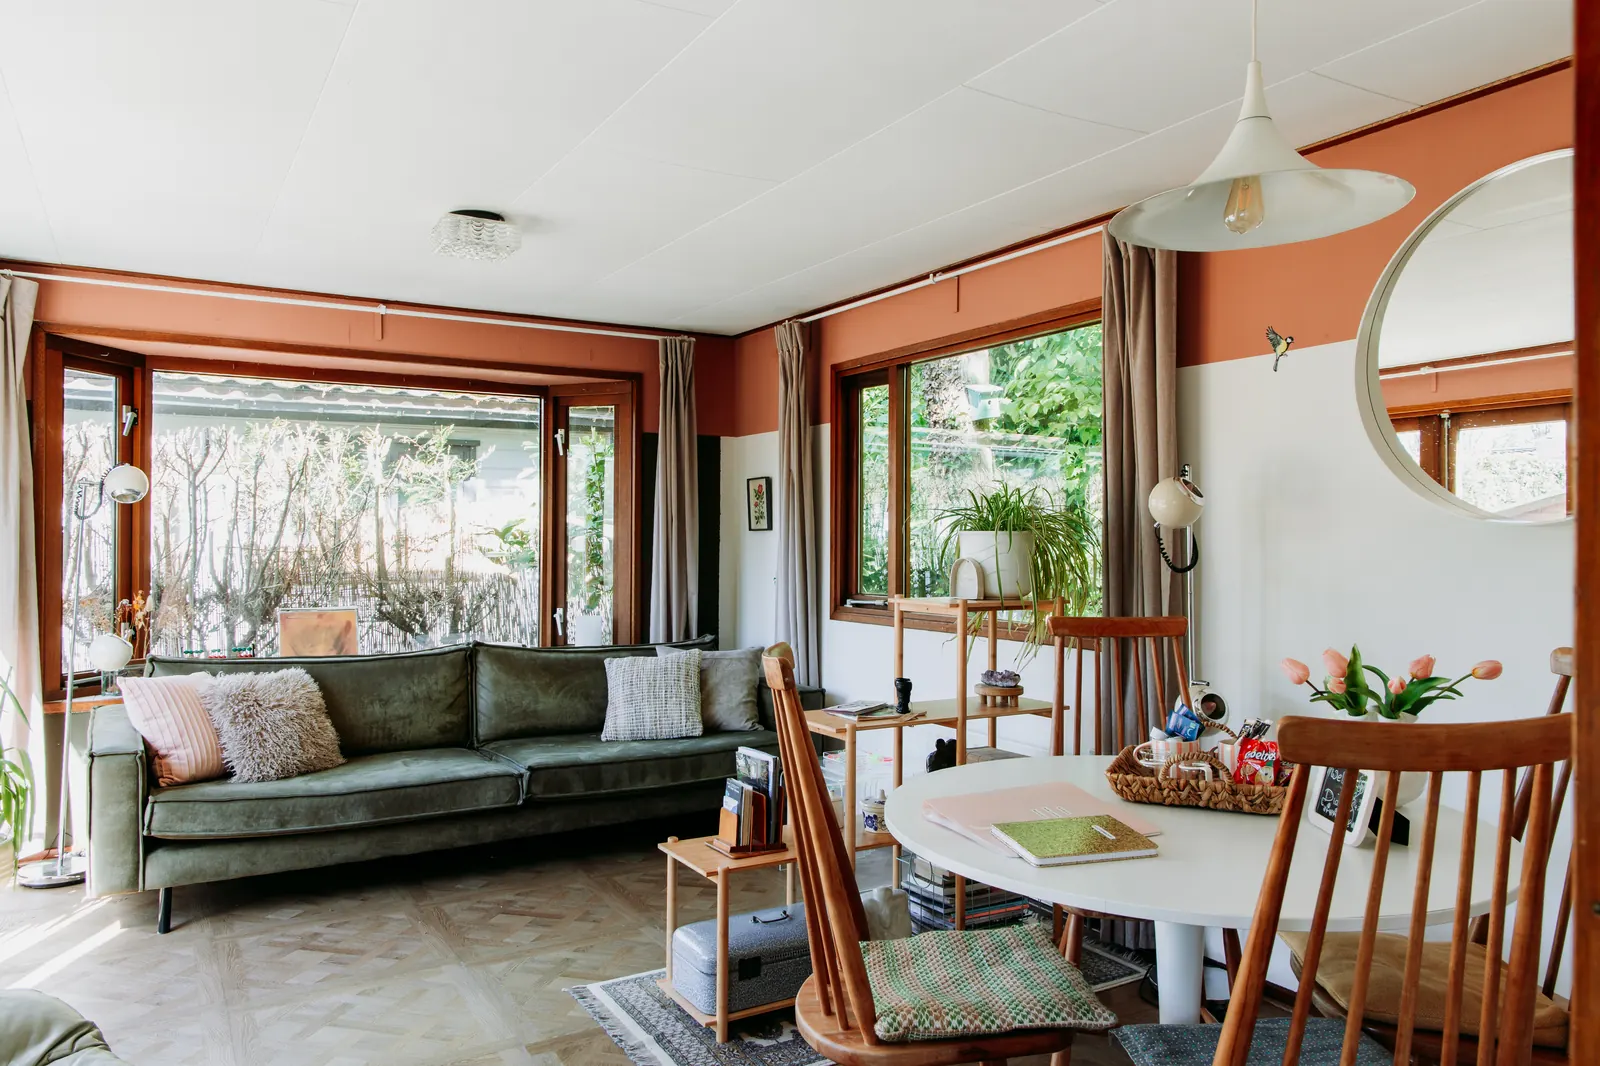
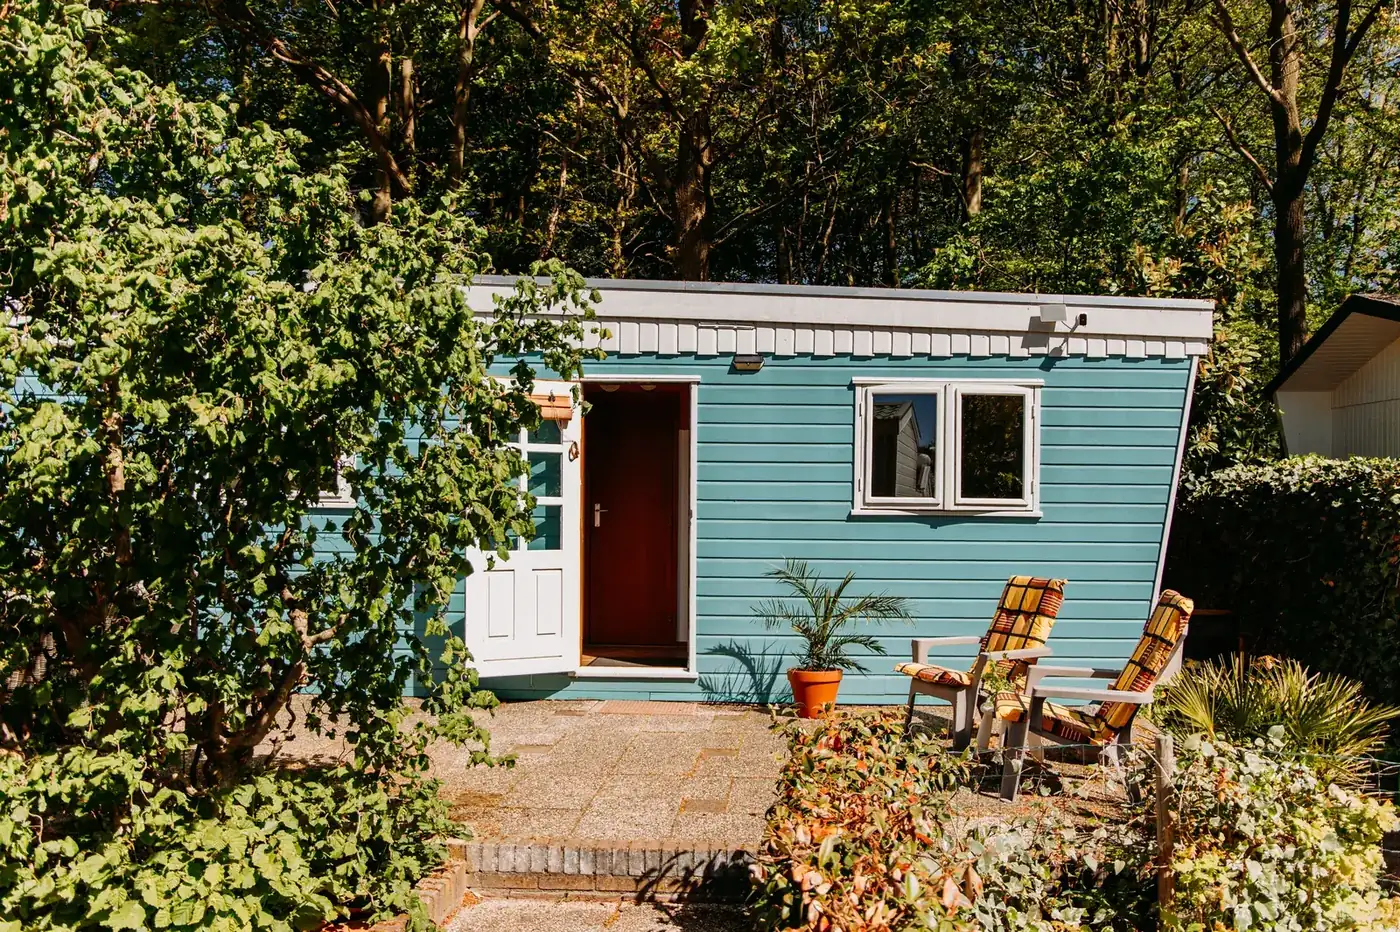
Op Instagram roep ik regelmatig dat ik mijn eerste chalet kocht met 20.000 euro eigen inleg, en mijn tweede met 0 euro. Door die leningen heb ik inmiddels een vermogen opgebouwd van 120.000 euro, de gezamenlijke WOZ-waarde van mijn twee huisjes. Financieren is voor veel mensen het heikele punt waar ze op vastlopen. In deze blog laat ik zien dat er meer manieren zijn dan “de bank”, aan de hand van de drie die ik zelf heb gebruikt.
De recreatiehypotheek
Voor een hypotheek bij de bank moet je vakantiewoning meestal een stenen fundering hebben. Dat geeft de bank zekerheid. Bij een houten chalet op huurgrond is die zekerheid er vaak niet. Elke bank hanteert eigen voorwaarden en vraagt meestal een deel eigen geld. Voor 100% financiering moet je dus niet bij een bank zijn. En bij een chalet is “de bank zegt nee” eerder de regel dan de uitzondering.
Verkopersfinanciering, mijn 0-euro-methode
Mijn tweede chalet heb ik gefinancierd bij de verkoopster zelf, zonder eigen spaargeld. Voor haar was die constructie ook interessant: ze kreeg uiteindelijk meer dan bij een verkoop ineens. Voor mij betekende het dat ik kon starten zonder eerst een ton bij elkaar te sparen.
Dat klinkt simpel, maar het draait om de juiste afspraken, het juiste moment en weten wanneer dit wél of juist niet past. Die details, inclusief hoe je zo’n gesprek aangaat, zitten in de Minicursus financieren.
De familielening
Een familielening kan ook een manier zijn, als iemand in je omgeving wil meedoen. Belangrijk is dat je het niet als losse gunst laat hangen. Leg afspraken vast, zodat het voor beide kanten helder blijft. Of, en hoe, je dit aantrekkelijk maakt als investering, hangt helemaal van jullie situatie af. Ook dat werk ik uit in de Minicursus financieren.
Verder kijken dan de aankoopprijs
Veel mensen rekenen alleen met de vraagprijs en vergeten de jaarlijkse kosten. Belastingen, parkkosten, gas, water, licht. Vraag bij interesse in een huisje altijd een jaarafschrift van het park op, dan zie je gebruik, servicekosten en verzekeringen. Weet je hoe je wilt financieren, maar nog niet of het plaatje klopt? In de Aankoopcursus zit een Tel-uit-je-winst-tool waarmee je ziet wanneer je investering is terugverdiend.
Tot slot
Je hebt geen ton spaargeld nodig om te beginnen. Het kan met weinig of zelfs zonder eigen inleg, zoals bij mij, of met een combinatie van eigen geld en een lening. Zorg wel dat je vóór het bezichtigen en bieden al weet hoe je gaat financieren, anders ben je te laat. Een goed geprijsd huisje kan binnen een week weg zijn.
Wil je de negen manieren om te financieren, met contracten, banken en hoe je uitrekent of het rondkomt? Begin bij de Minicursus financieren (€27). Liever eerst gratis? Dan zijn er gratis lessen over financieren. Of luister de podcastaflevering Hoe financier je een vakantiewoning.
Veelgestelde vragen
Ja, dat kan. Ik deed het zelf bij mijn tweede chalet via verkopersfinanciering. Of dat bij jou past, hangt van de verkoper, de prijs en jouw situatie af. In de Minicursus financieren loop ik negen manieren om te financieren met je door.
Banken willen doorgaans zekerheid in de vorm van een stenen fundering op eigen grond. Bij een houten chalet op huurgrond ontbreekt die zekerheid vaak, waardoor een traditionele hypotheek meestal niet mogelijk is.
Weet vóór je bezichtigt welke manieren voor jou openstaan. Begin met de gratis lessen over financieren, of ga meteen dieper in de Minicursus financieren.